
بیمه شخص ثالث چیست؟
بیمه شخص ثالث یکی از مهم ترین و پرکاربرد ترین بیمه های اجباری در ایران است که با هدف جبران خسارت های مالی و جانی وارد شده به اشخاص ثالث در اثر حوادث رانندگی طراحی شده است. این بیمه بر اساس ( قانون بیمه اجباری خسارات وارد شده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه ) اجرا می شود و داشتن آن برای تمام وسایل نقلیه موتوری زمینی الزامی است.
به بیان ساده، اگر راننده یک وسیله نقلیه باعث وقوع تصادف شود و در نتیجه آن به افراد دیگر یا اموال آن ها خسارتی وارد شود، شرکت بیمه مطابق تعهدات مندرج در بیمه نامه، خسارت را جبران می کند. این موضوع علاوه بر حمایت از زیان دیدگان، از راننده مقصر نیز در برابر هزینه های سنگین ناشی از تصادفات محافظت می کند.
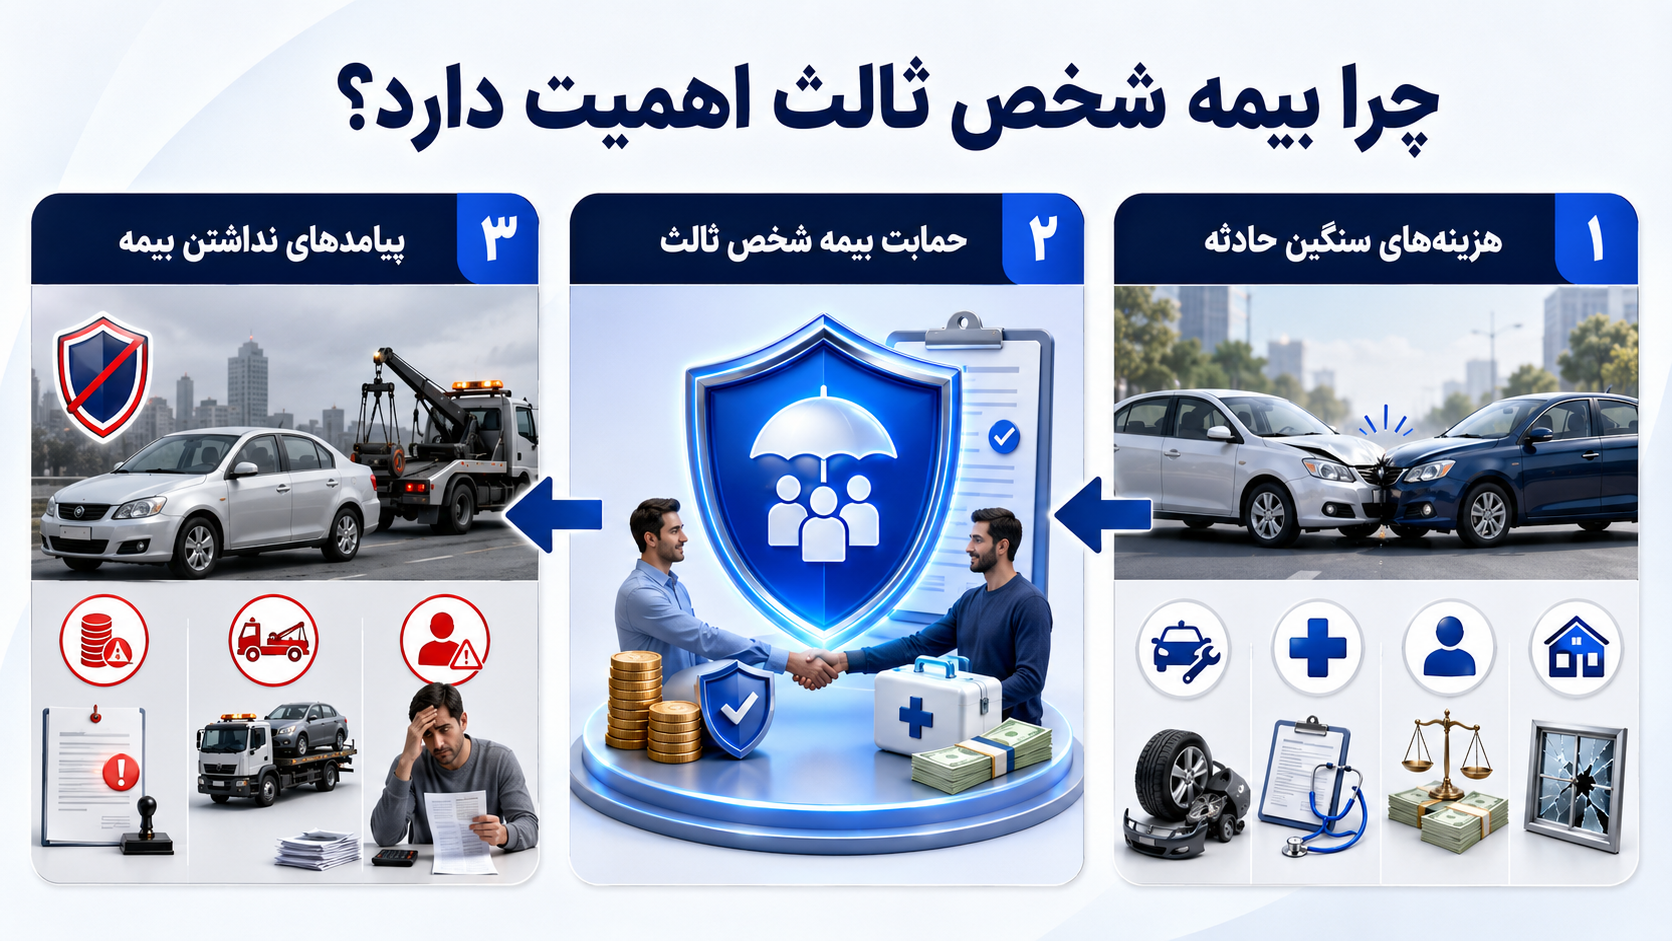
چرا بیمه شخص ثالث اهمیت دارد؟
تصادفات رانندگی می توانند خسارت هایی بسیار فراتر از هزینه تعمیر یک خودرو ایجاد کنند. در برخی حوادث، هزینه درمان، دیه یا جبران خسارت اموال ممکن است به مبالغ بسیار بسیار قابل توجهی برسد که پرداخت آن برای بسیاری از افراد دشوار یا حتی غیر ممکن است.
بیمه شخص ثالث یا پوشش این هزینه ها، از بروز مشکلات مالی جدی جلوگیری می کند و باعث می شود زیان دیدگان نیز در چارچوب قانون، خسارت خود را سریع تر دریافت کنند.
از سوی دیگر، نداشتن بیمه شخص ثالث می تواند منجر به جریمه، توقیف خودرو و مسئولیت کامل پرداخت خسارت توسط راننده شود.
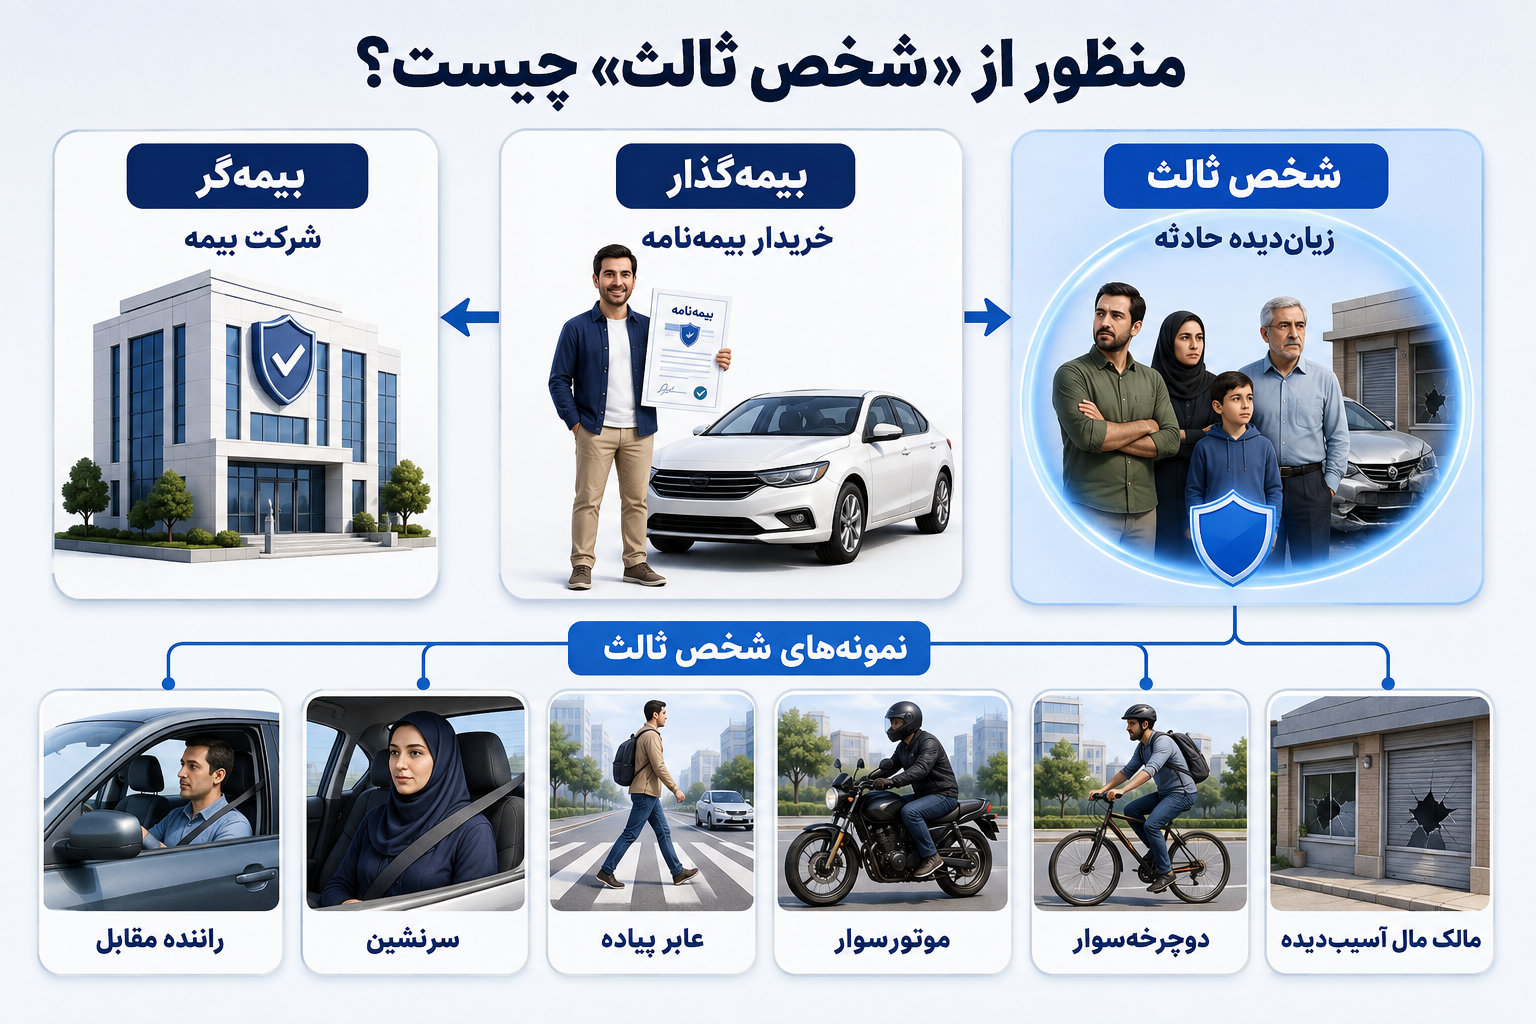
منظور از (شخص ثالث) چیست؟
در بیمه سه اصطلاح اصلی وجود دارد:
| عنوان | تعریف |
| بیمه گر | شرکت بیمه صادر کننده بیمه نامه |
| بیمه گذار | شخصی که بیمه نامه را خریداری کرده است |
| شخص ثالث | هر فردی که در اثر حادثه رانندگی از وسیله نقلیه بیمه شده دچار خسارت مالی یا جانی شود |
به عنوان مثال، خودروی مقابل، سرنشینان آن، عابر پیاده، موتورسوار، دوچرخه سوار یا مالک اموالی که در اثر حادثه آسیب دیده اند، همگی می توانند شخص ثالث محسوب شوند.
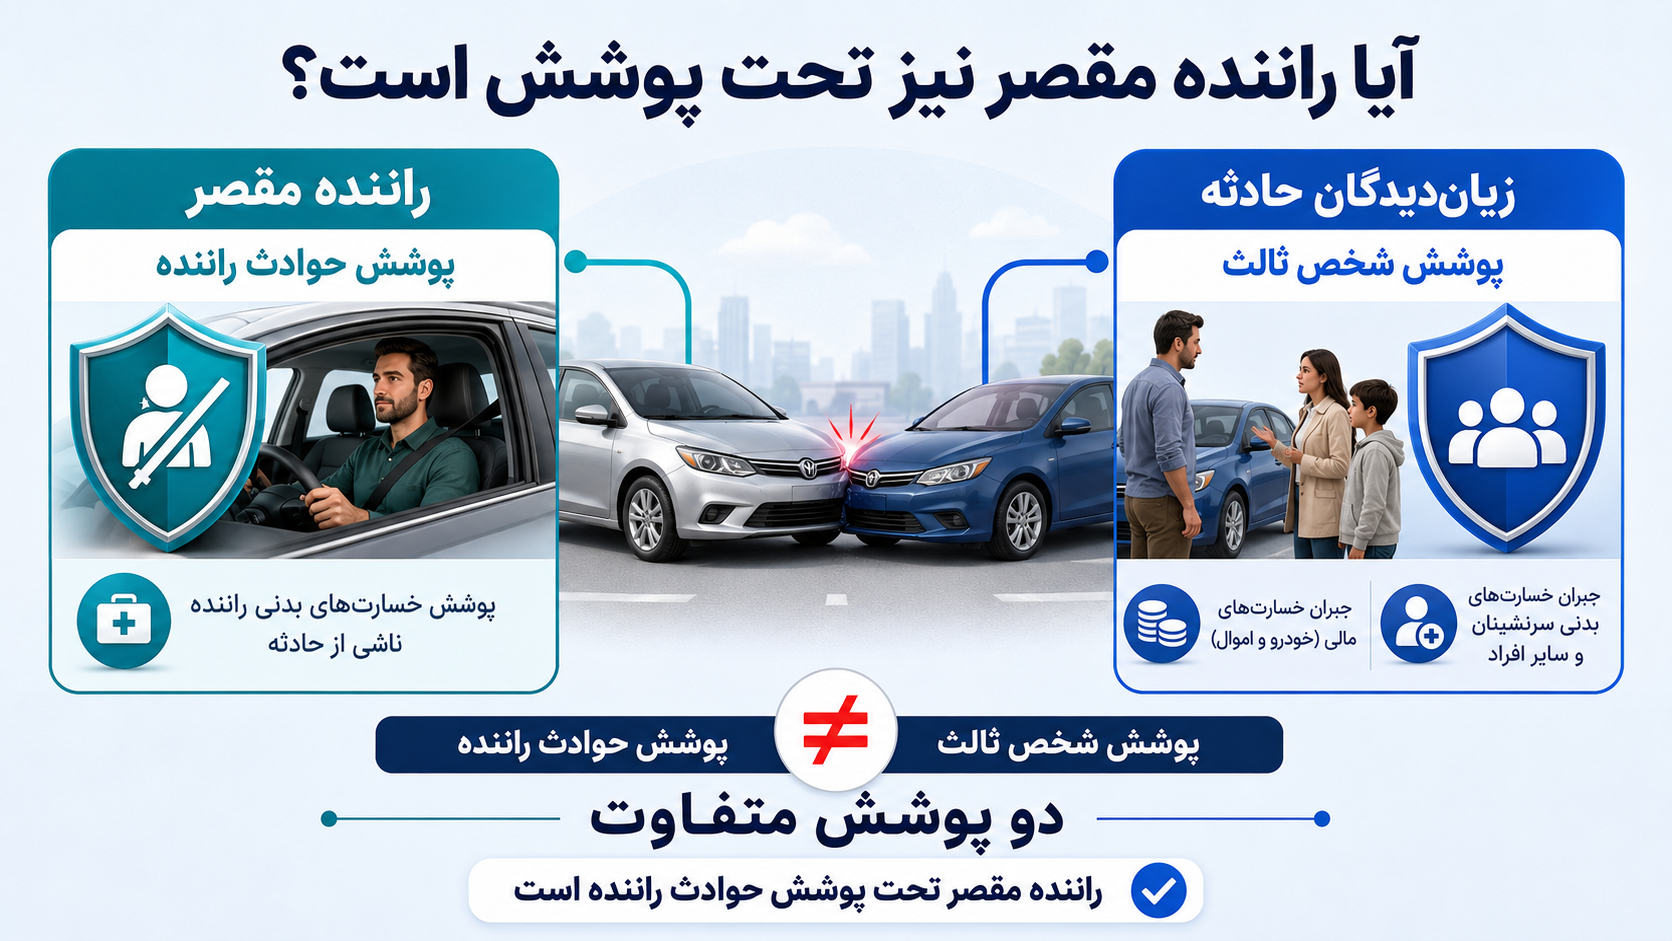
آیا راننده مقصر نیز تحت پوشش است؟
یکی از رایج ترین ابهام ها این است که آیا رانئده مقصر نیز از بیمه شخص ثالث استفاده می کند؟
پاسخ این است که خسارت های وارد شده به راننده مقصر از محل پوشش حوادث راننده که همراه بیمه شخص ثالث ارائه می شود، جبران خواهد شد؛ نه از محل پوشش اشخاص ثالث.
این تفاوت باعث شده است که قانون از حقوق راننده مقصر نیز تا حد مشخصی حمایت کند.
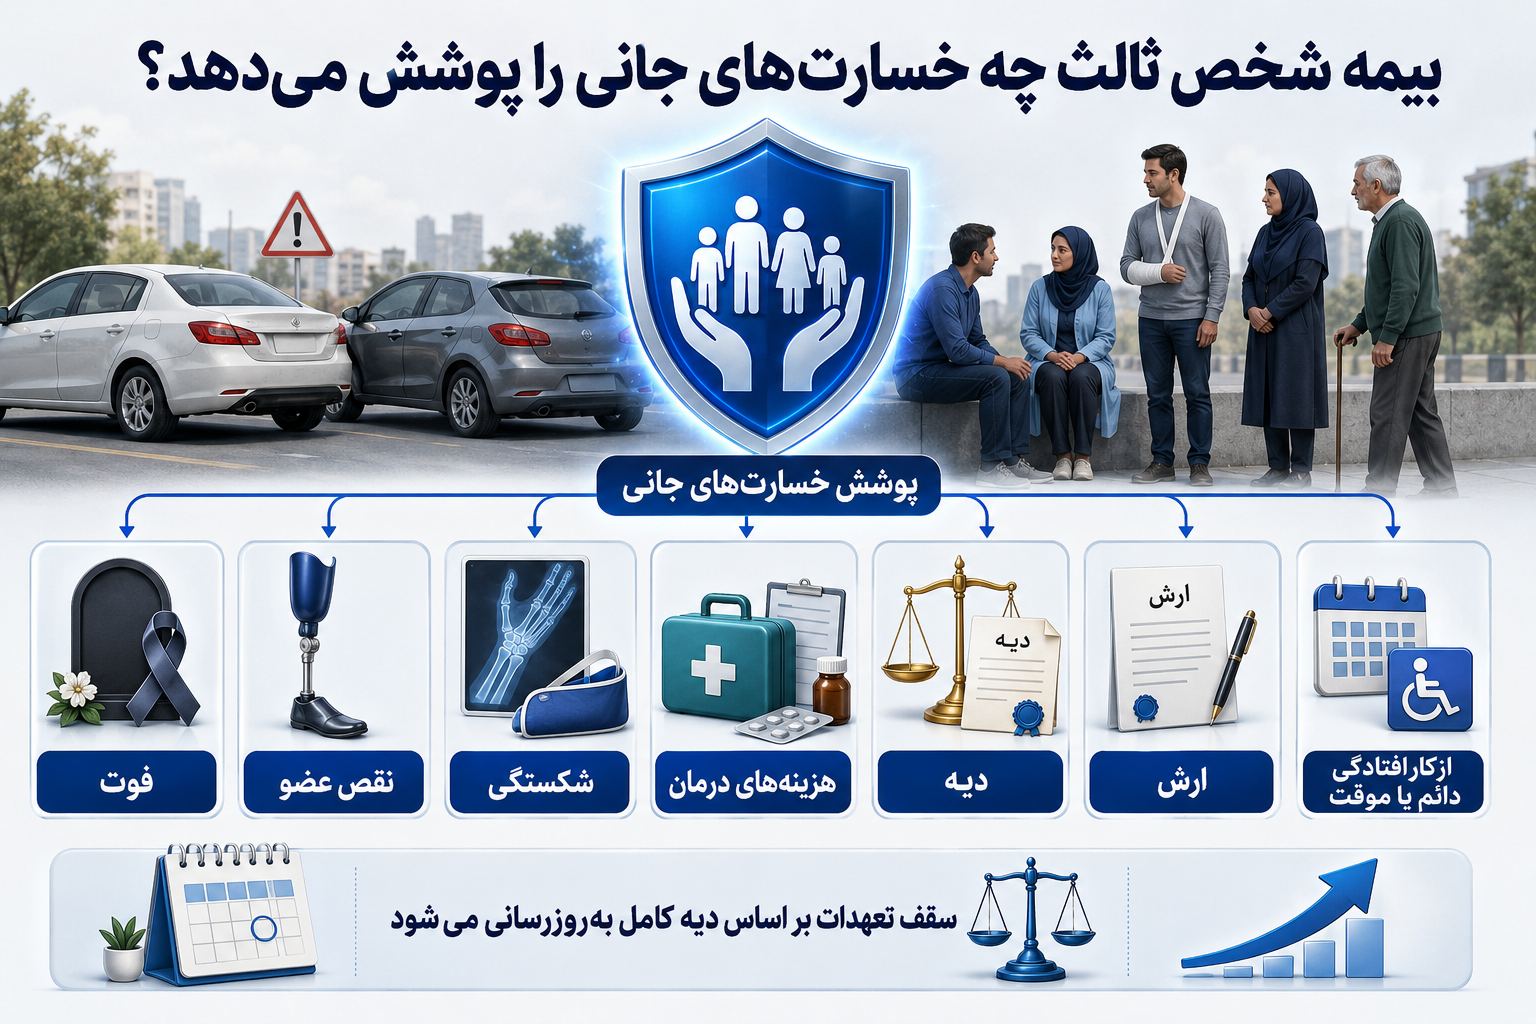
بیمه شخص ثالث چه خسارت هایی را پوشش می دهد؟
تعهدات بیمه شخص ثالث به دو بخش اصلی تقسیم می شود.
1.خسارت های جانی
این بخش شامل جبران خسارت های ناشی از آسیب های جسمی افراد زیان دیده است؛ از جمله:
- فوت
- نقص عضو
- شکستگی
- هزینه های درمان
- دیه
- ارش
- از کارافتادگی دائم یا موقت
سقف این تعهدات هر سال بر اساس مبلغ دیه کامل انسان که توسط قوه قضائیه اعلام می شود، نعیین و به روزرسانی می شود.
2. خسارت های مالی
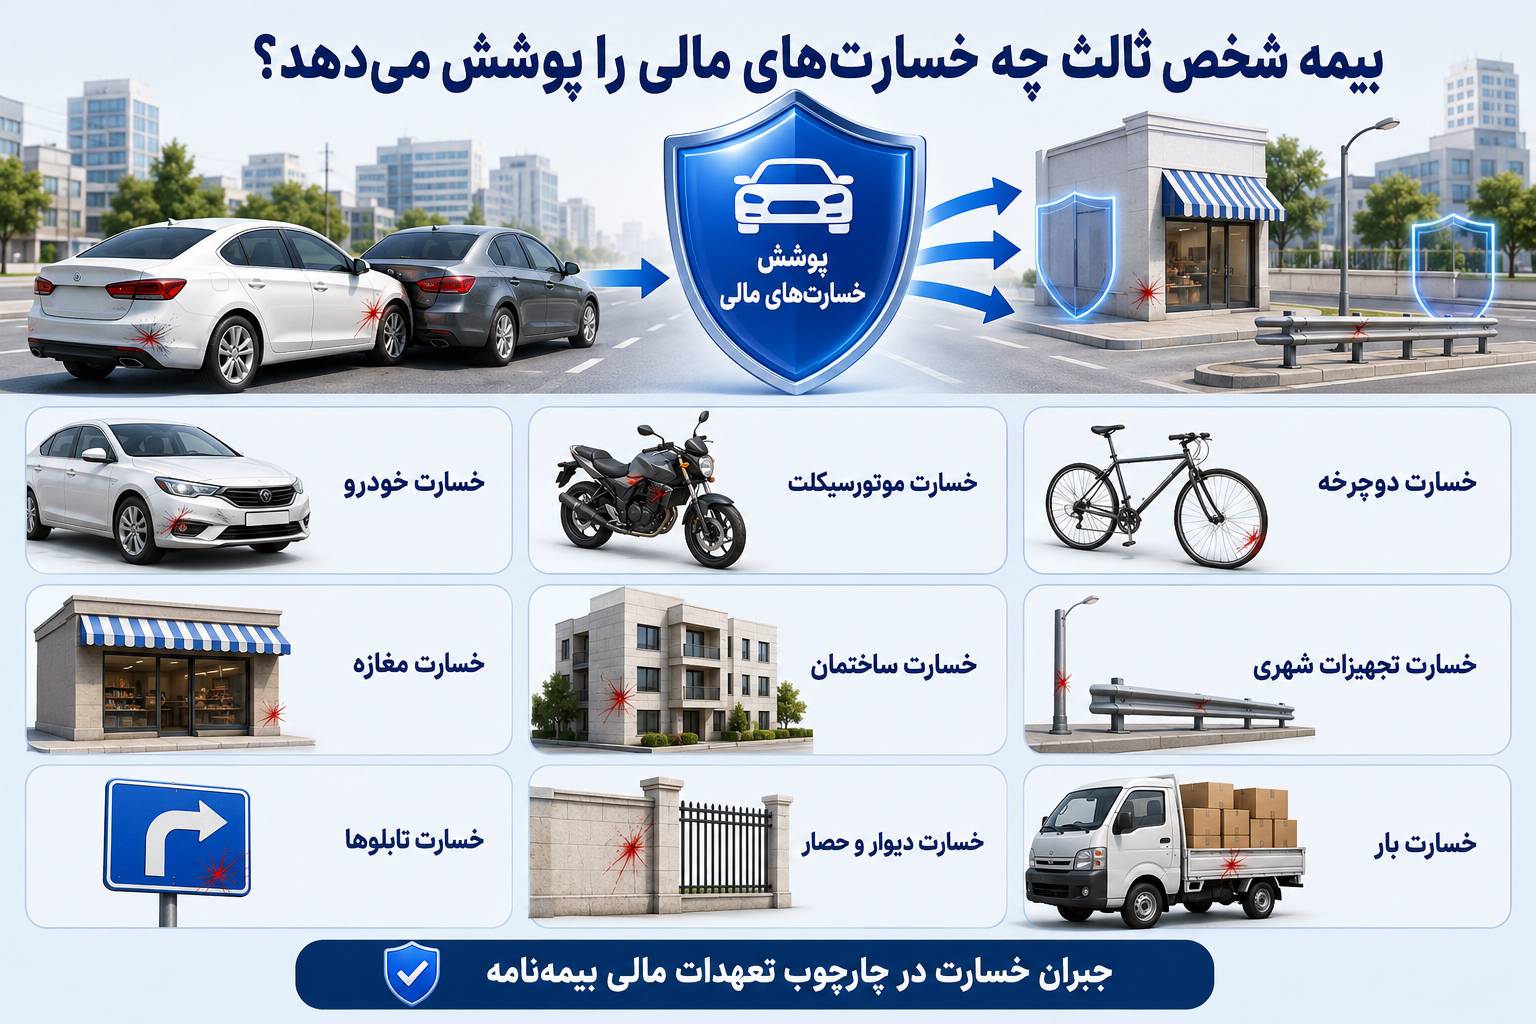
هرگونه خسارت وارد شده به اموال دیگران، در چارچوب تعهدات مالی بیمه نامه قابل جبران است.
مانند:
- خسارت خودرو
- خسارت موتورسیکلت
- خسارت دوچرخه
- خسارت مغازه
- خسارت ساختمان
- خسارت تجهیزات شهری
- خسارت تابلو ها
- خسارت دیوار و حصار
- خسارت بار
چه خسارت هایی تحت پوشش بیمه شخص ثالث نیست؟
آشنایی با استثناهای بیمه به اندازه شناخت پوشش های آن اهمیت دارد.
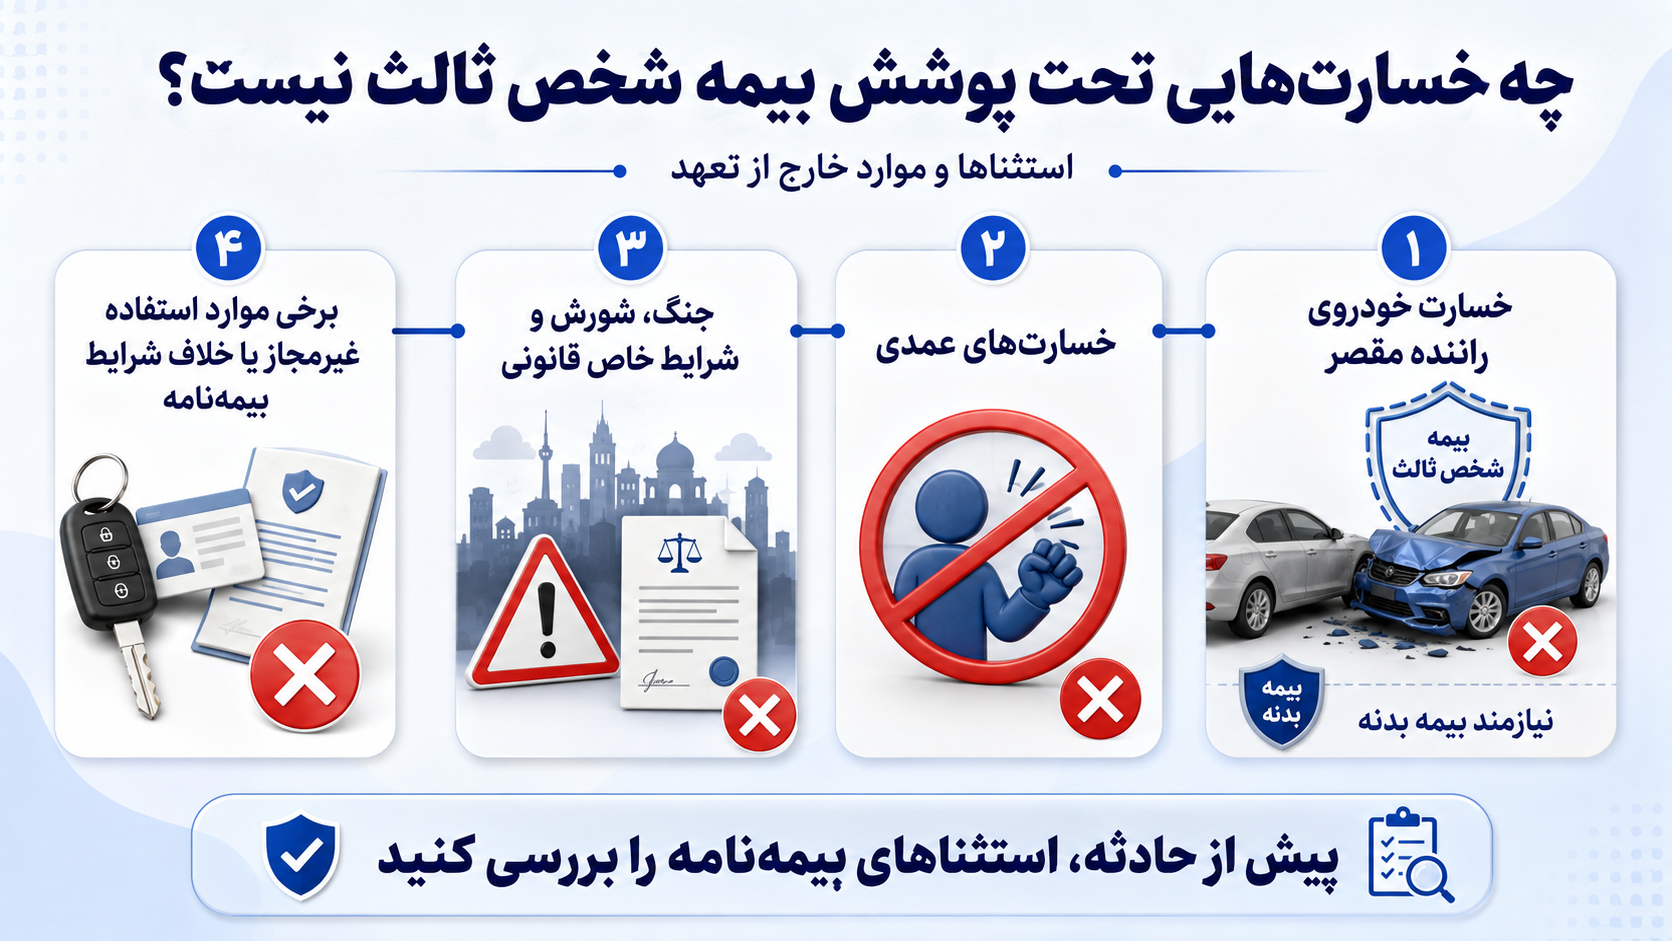
مهم ترین موارد خارج از تعهد بیمه عبارت اند از:
- خسارت وارد شده به خودروی راننده مقصر (نیازمند بیمه بدنه)
- حسارت های عمدی
- خسارت های ناشی از جنگ، شورش و شرایط خاص پیش بینی شده در قانون
- برخی موارد مرتبط با استفاده غیرمجاز یا خلاف شرایط بیمه نامه
تفاوت بیمه شخص ثالث و بیمه بدنه
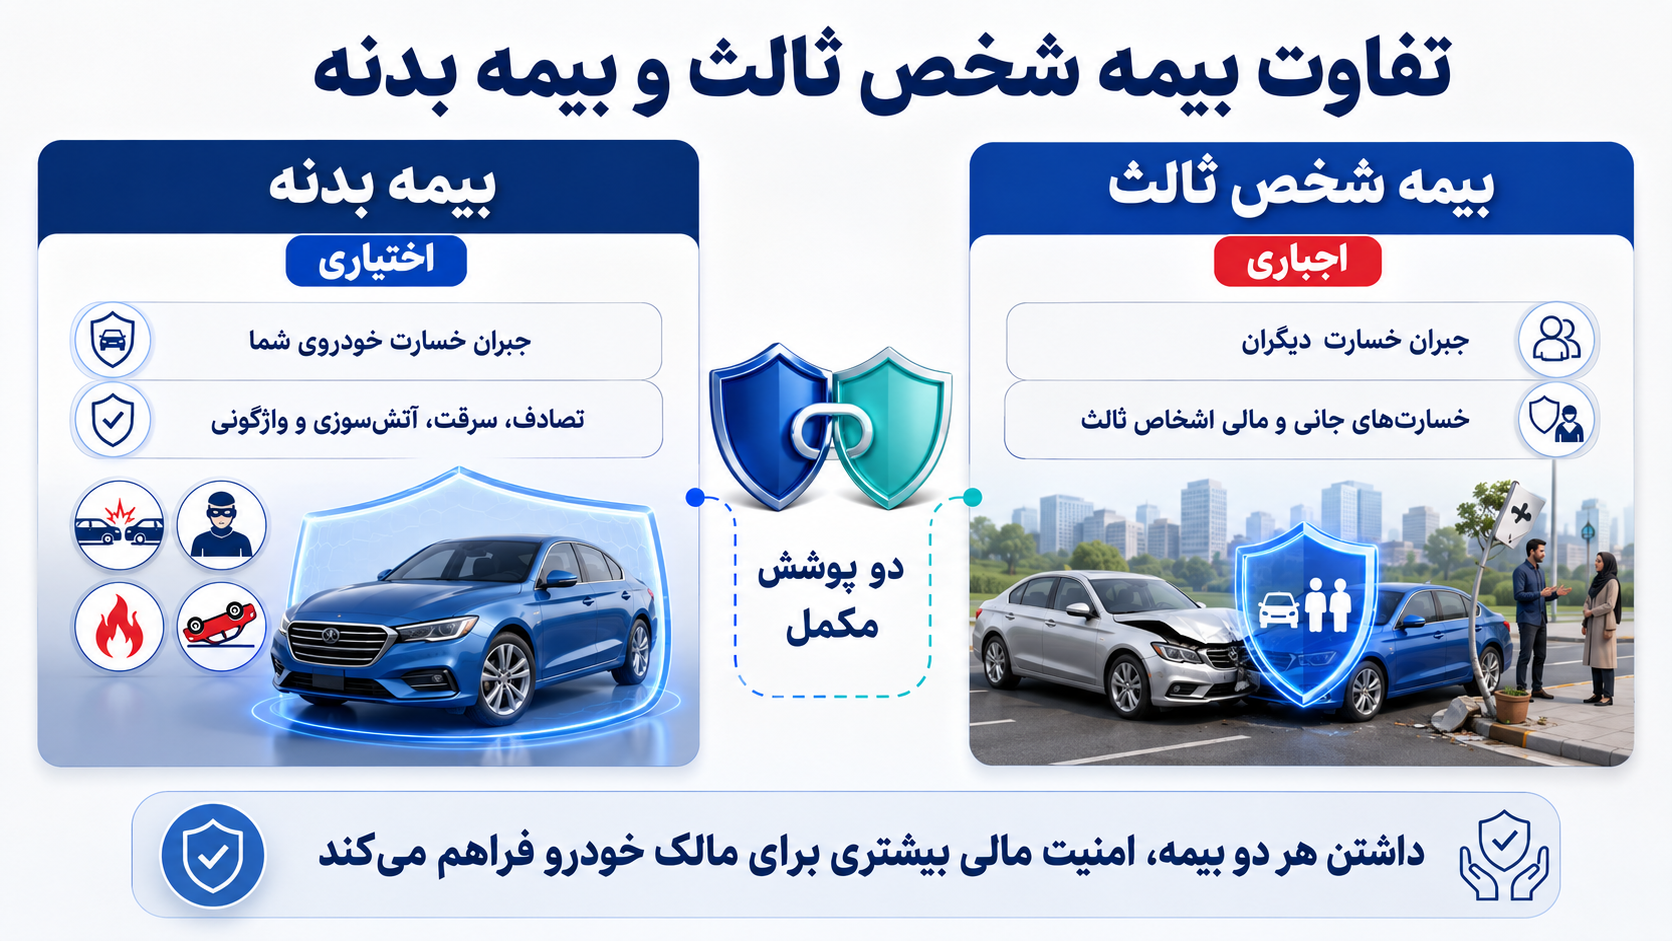
یکی از سوالات متداول کاربران این است که بیمه شخص ثالث چه نفاوتی با بیمه بدنه دارد.
| بیمه شخص ثالث | بیمه بدنه |
| اجباری | اختیاری |
| خسارت دیگران را پرداخت می کند | حسارت خودروی شما را پرداخت می کند |
| خسارت جانی و مالی اشخاص ثالث | سرقت، آتش سوزی، واژگونی، تصادف و پوشش های اضافی |
| اجبار در داشتن آن نیست | داشتن آن اجباری است |
به همین دلیل، این دو بیمه مکمل یکدیگر هستند و داشتن هردو می تواند امنیت مالی بیشتری برای مالک خودرو فراهم کند.
بیمه شخص ثالث برای چه خودرو هایی الزامی است؟
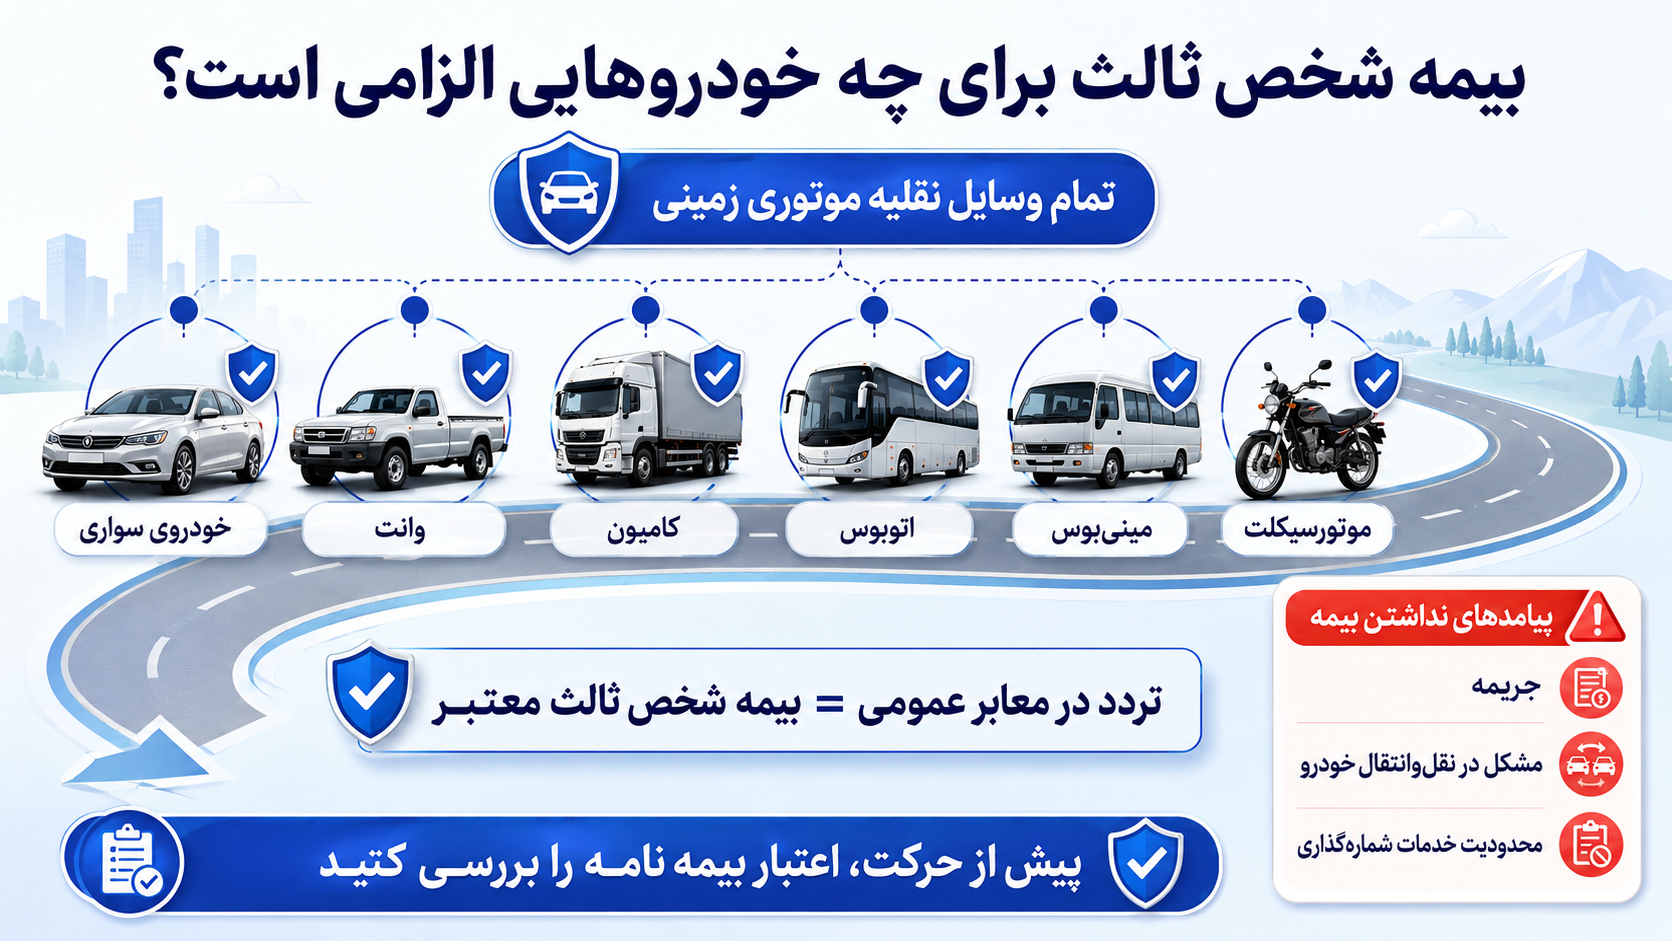
تمام وسایل نقلیه موتوری زمینی که در معابر عمومی تردد می کنند، باید بیمه شخص ثالث معتبر داشته باشند. این الزام شامل خودرو های سواری، وانت، کامیون، اتوبوس، مینی بوس و موتورسیکلت می شود.
نداشتن بیمه شخص ثالث علاوه بر جریمه، می تواند مانع نقل و انتقال خودرو و دریافت برخی خدمات مرتبط با شماره گذاری شود.
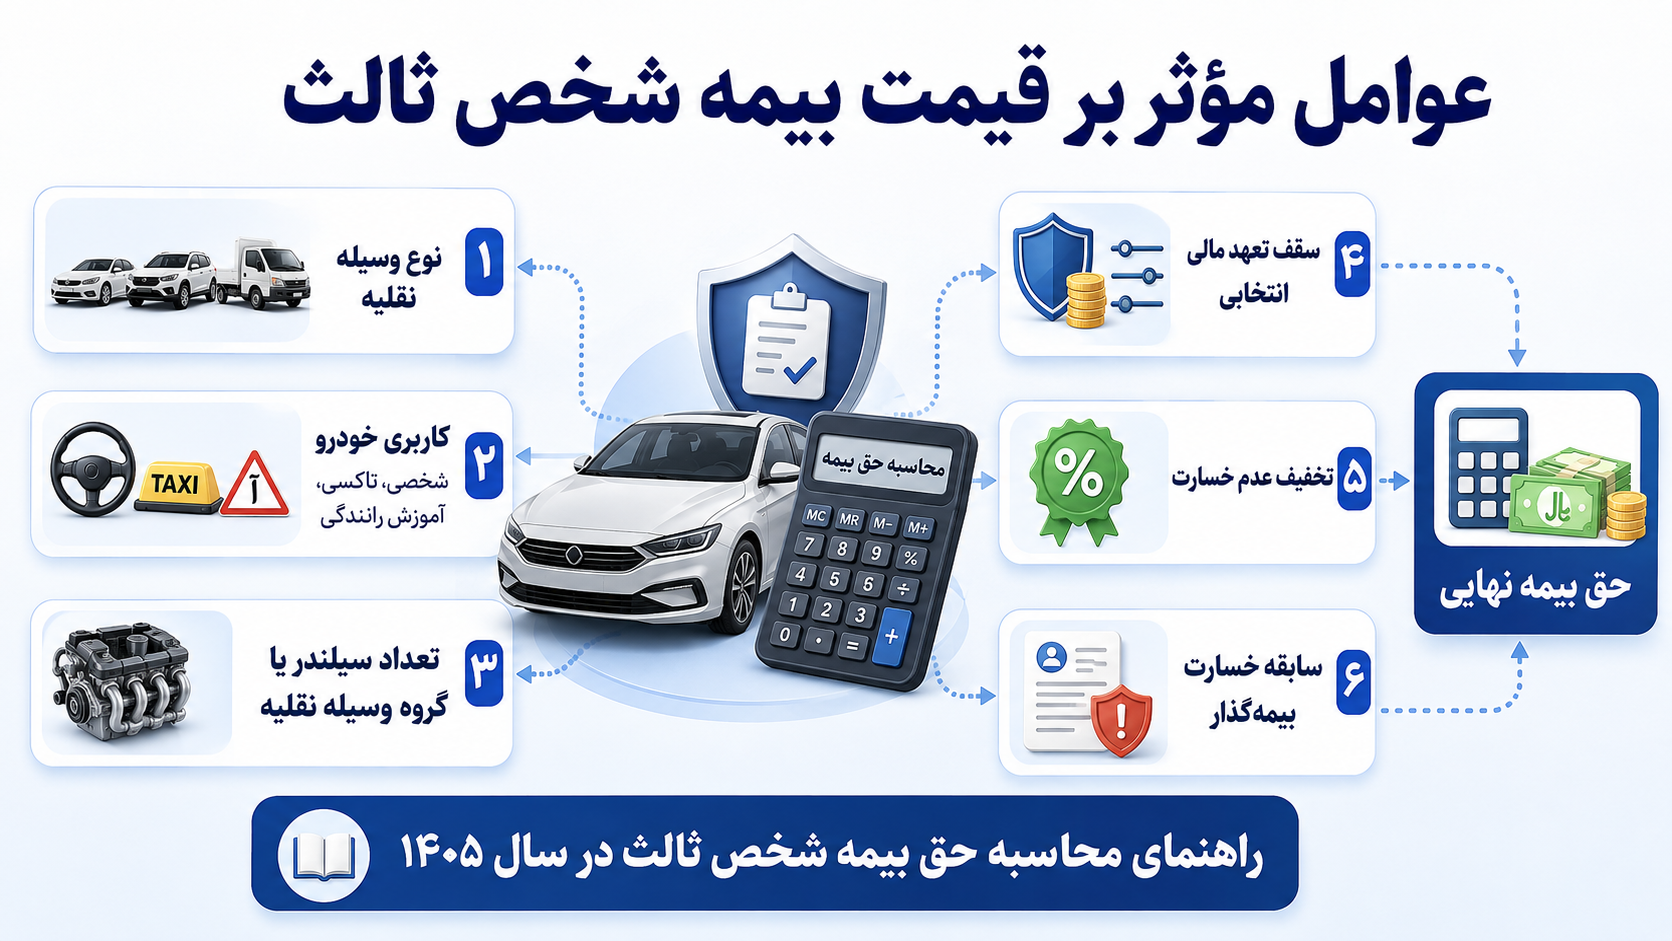
عوامل مؤثر بر قیمت بیمه شخص ثالث
حق بیمه شخص ثالث برای همه خودرو ها یکسان نیست و براساس عوامل مختلفی تعیین می شود، از جمله:
- نوع وسیله نقلیه
- کاربری خودرو (شخصی، تاکسی، آموزش رانندگی و ...)
- تعداد سیلندر یا گروه وسیله نقلیه
- سقف تعهد مالی انتخابی
- تخفیف عدم خسارت
- سابقه خسارت بیمه گذار
در مقاله (نحوه محاسبه حق بیمه شخص ثالث در سال 1405) این عوامل به صورت کامل بررسی خواهند شد.
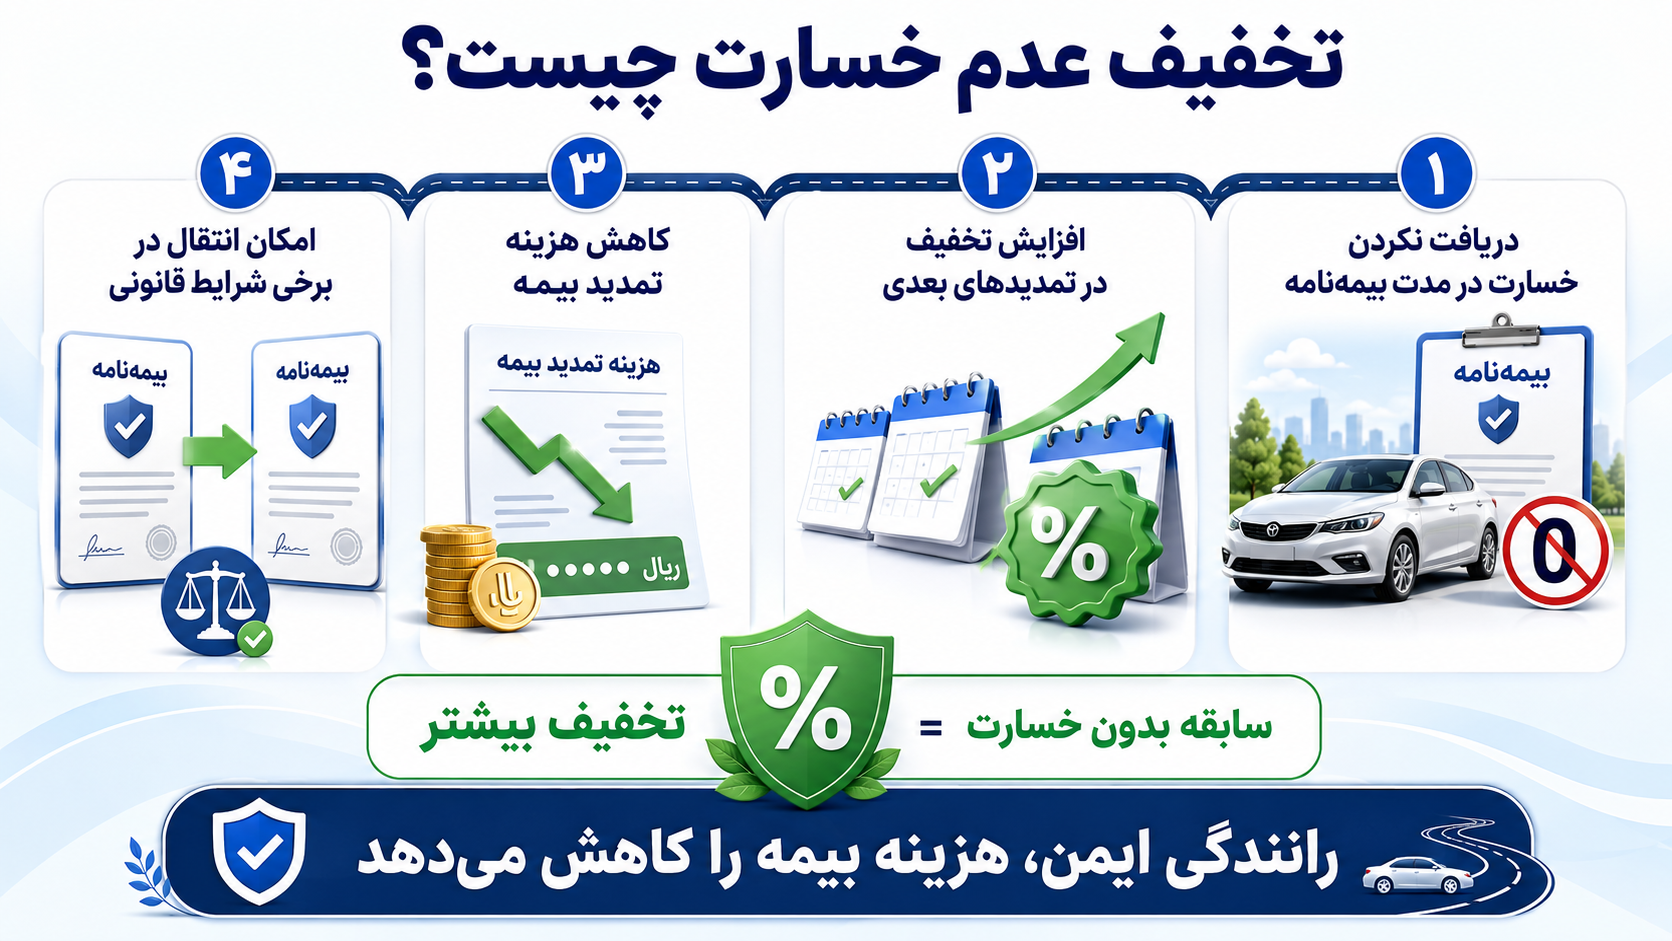
تخفیف عدم خسارت چیست؟
اگر در طول مدت اعتبار بیمه نامه از شرکت بیمه خساراتی دریافت نکنید، هنگام تمدید بیمه می توانید از تخفیف عدم خسارت بهره مند شوید .
این تخفیف به مرور زمان افزایش می یابد و میتواند هزینه تمدید بیمه را به میزان قابل توجهی کاهش دهد. همچنین، مطابق قوانین جاری، امکان انتقال این تخفیف در برخی شرایط وجود دارد.
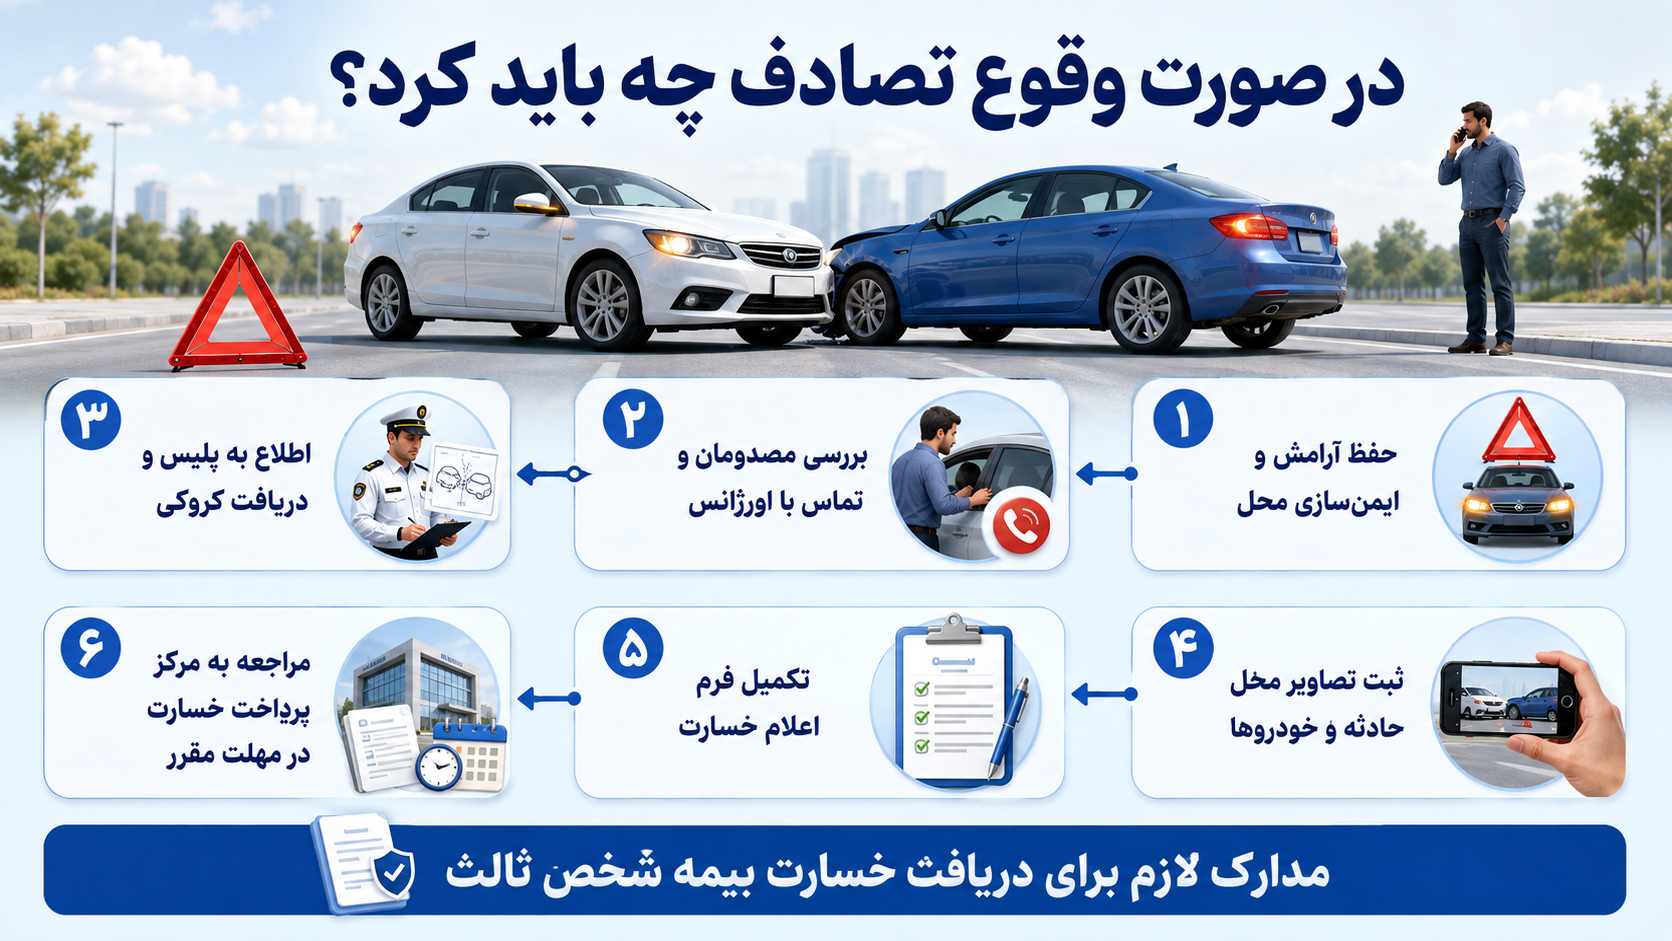
در صورت وقوع تصادف چه باید کرد؟
در صورت وقوع حادثه، رعایت چند اقدام ساده می تواند روند دریافت خسارت را تسهیل کند:
1. حفظ آرامش و ایمن سازی محل حادثه
2. بررسی وضعیت مصدومان و تماس با اورژانس در صورت نیاز
3. اطلاع به پلیس در موارد لازم و دریافت کروکی
4. ثبت تصاویر از محل حادثه و خودرو ها
5. تکمیل فرم اعلام خسارت
6. مراجعه به شرکت بیمه یا مرکز پرداخت خسارت در مهلت مقرر
جزئیات مدارک مورد نیاز و مراحل دریافت خسارت در مقاله (مدارک لازم برای دریافت خسارت بیمه شخص ثالث) به صورت کامل ارائه خواهد شد.
سوالات متداول
آیا بیمه شخص ثالث اجباری است؟
بله. داشتن بیمه شخص ثالث برای تمام وسایل نقلیه موتوری زمینی الزامی است.
آیا خسارت خودروی راننده مقصر پرداخت میشود؟
خیر. برای جبران خسارت خودروی مقصر باید بیمه بدنه داشته باشید.
آیا بیمه شخص ثالث فقط برای خودرو است؟
خیر. موتورسیکلت و سایر وسایل نقلیه موتوری مشمول قانون نیز باید بیمه شخص ثالث داشته باشند.
اگر بیمه شخص ثالث تمدید نشود چه اتفاقی میافتد؟
علاوه بر جریمه دیرکرد، ممکن است خودرو توقیف شود و در صورت وقوع حادثه، مسئولیت پرداخت خسارت بر عهده راننده خواهد بود.
جمع بندی
بیمه شخص ثالث تنها یک الزام قانونی نیست؛ بلکه یکی از مهم ترین ابزار های مدیریت ریسک برای رانندگان است. این بیمه با جبران خسارت های مالی و جانی وارد شده به اشخاص ثالث، از بروز مشکلات مالی سنگین جلوگیری می کند و امنیت بیشتری برای رانندگان و زیان دیدگان فراهم می آورد. انتخاب سقف تعهدات مناسب، تمدید به موقع بیمه نامه و آشنایی با حقوق و تعهدات بیمه گذار، نقش مهمی در بهره مندی از مزایای این بیمه دارد.